Transformación Digital de Pagos en la Economía Mexicana
Propuesta de Ley para la Economía Digital y Pagos Electrónicos
El Gobierno mexicano busca cambiar la forma en que se realizan los pagos cotidianos a través de una nueva ley propuesta que aceleraría el uso de transferencias digitales a medida que se reduce gradualmente la dependencia del efectivo.
La Ley de Economía Digital para Pagos Digitales y Electrónicos, presentada al Congreso como parte del paquete económico del 2027, tiene como objetivo ampliar la inclusión financiera y impulsar la actividad económica al facilitar el intercambio entre individuos y empresas.
José Antonio Peña Merino, jefe de la Agencia de Transformación Digital y Telecomunicaciones, dijo que la propuesta beneficiaría especialmente a las pequeñas empresas y trabajadores independientes: “Abre el camino para acceder a productos financieros y créditos.”
José Antonio Peña Merino, jefe de la Agencia de Transformación Digital y Telecomunicaciones, afirmó el jueves que uno de los objetivos del proyecto de ley es facilitar que las personas realicen y reciban pagos a través del teléfono móvil, aprovechando así la infraestructura existente en México. Estos métodos de pago incluyen el Sistema de Pagos Electrónicos Interbancarios (SPEI) y el programa de Cobro Digital (CoDi).
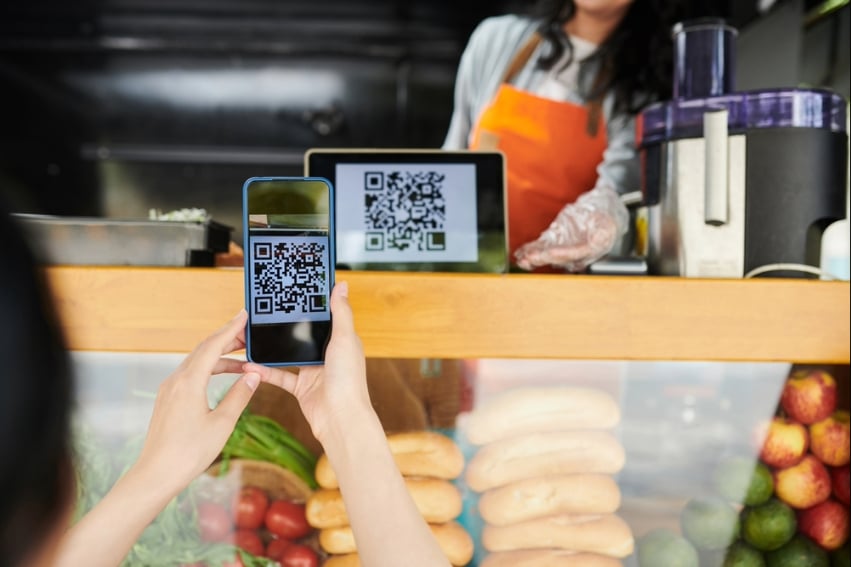
Una compra a través de CoDi se realizaría a través de la aplicación bancaria en tres pasos: abrir la opción CoDi, escanear o generar un código QR con el monto de la transacción y confirmar la transferencia.
El Banco de México (Banxico), responsable directo del desarrollo del programa, estima que el tiempo de transacción tomaría entre cuatro y cinco segundos.
El modelo para las pequeñas empresas ofrecería tres alternativas: mostrar un código QR estático en el mostrador; generar un código en un teléfono para el monto específico de la venta; o mostrarlo en una pantalla al momento del pago, similar a una caja de supermercado.
El objetivo principal es que el sistema permita la aceptación de pagos electrónicos sin necesidad de un terminal bancario o tarifas de transacción, ya que ni SPEI ni CoDi cobran por las transferencias ni al usuario ni al comerciante.
Uno de los elementos clave de la ley propuesta es la llamada cuenta bancaria “N2 Bis”, un nuevo tipo de cuenta para pequeñas empresas que incentiva los pagos digitales y que puede abrirse de forma remota utilizando una sola forma de identificación. Actualmente, tiene un límite de efectivo de 25,000 pesos (US $1,410). Con la inclusión de transferencias digitales, ese límite aumentaría a 135,000 pesos (US $7,615).
Peña dijo que esta expansión beneficiaría especialmente a las pequeñas empresas y trabajadores independientes, como las tienditas ubicuas o incluso los puestos de comida, que a menudo operan fuera del sistema bancario formal.
“Esto abre el camino para acceder a productos financieros y créditos, incluido el crédito a menor costo, y, por supuesto, dirigir sus operaciones hacia la formalización”, dijo Peña.
El proyecto de ley también propone la digitalización de los pagos gubernamentales y la reducción gradual del uso de efectivo en sectores estratégicos, inicialmente en estaciones de servicio y carreteras de peaje.
Peña explicó que las instituciones financieras tendrían hasta diciembre para implementar CoDi, señalando que algunas instituciones expresaron su intención de implementarlo antes del fin de semana de descuentos “El Buen Fin” en noviembre.
Fuente: México News Daily
Conclusion
La transformación digital de los pagos en México está en marcha con la propuesta de la Ley de Economía Digital para Pagos Digitales y Electrónicos, que busca fomentar la inclusión financiera y estimular la actividad económica a través de métodos de pago electrónicos y digitales.
Principales Conclusiones
- La nueva ley busca acelerar el uso de transferencias digitales y reducir la dependencia del efectivo en México.
- El objetivo es facilitar los pagos entre individuos y empresas, especialmente beneficiando a las pequeñas empresas y trabajadores independientes.
- El programa CoDi permitirá realizar pagos electrónicos de manera rápida y sencilla, sin necesidad de terminales bancarias ni tarifas de transacción.